
Просрочка по кредиту или микрокредиту: что будет и что делать в 2026 году
Подобрать кредит для закрытия долга
Выберите сумму и срок — сервис направит к подходящим предложениям банков и МФО Казахстана.
Сайт не выдаёт займы. Кнопка ведёт на сайт партнёра; решение принимает кредитор, ставка и ГЭСВ — в договоре. 18+
Обновлено: 12 октября 2026 · Автор: Ильнур Нуркенов · Редакция
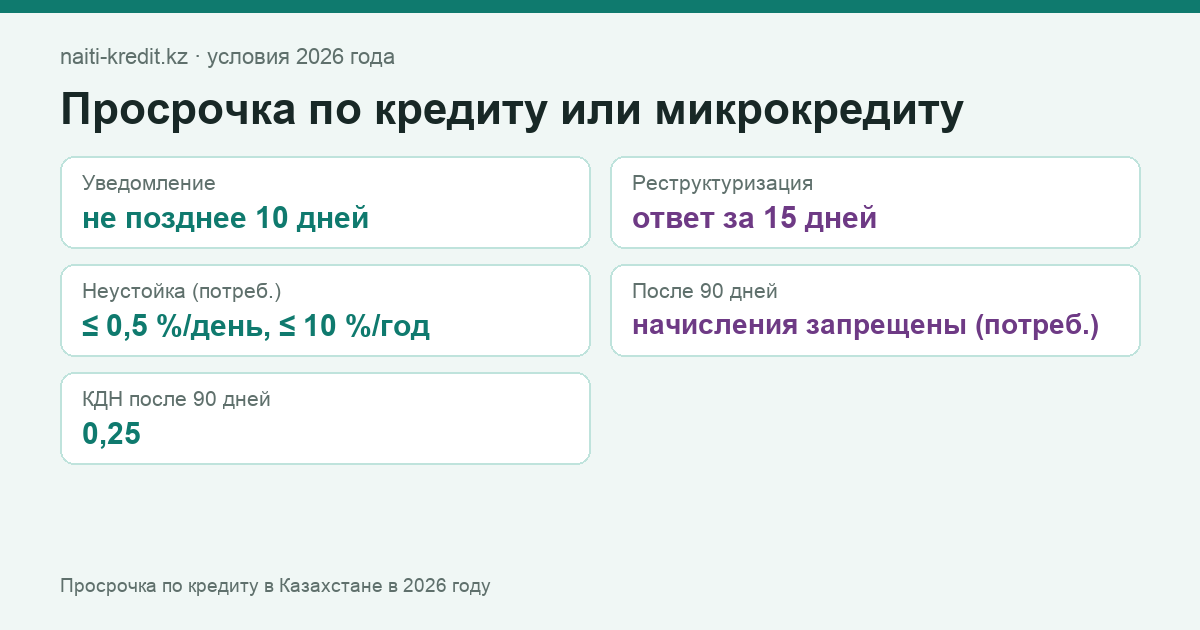
- Уведомлениене позднее 10 дней
- Реструктуризацияответ за 15 дней
- Неустойка (потреб.)≤ 0,5 %/день, ≤ 10 %/год
- После 90 днейначисления запрещены (потреб.)
- КДН после 90 дней0,25
Просрочка по кредиту в Казахстане в 2026 году — это не приговор, а регламентированная процедура: кредитор обязан уведомить вас не позднее 10 дней и рассмотреть заявление о реструктуризации за 15 дней. По потребительским займам банков и МФО неустойка ограничена законом (0,5 % в день от просроченного платежа, не более 10 % суммы займа в год), а после 90 дней просрочки вознаграждение и неустойку за этот период требовать нельзя. По займам на предпринимательские цели эти ограничения не действуют. Передать долг коллекторскому агентству кредитор может, если это разрешает договор; пока долг у коллектора, начисления прекращаются. Просрочка попадает в кредитную историю, а после 90 дней новые займы почти недоступны (КДН 0,25).
Что нужно знать о просрочке по кредиту в 2026 году?
Просрочка по кредиту или микрокредиту в Казахстане в 2026 году регулируется законами о банках и о микрофинансовой деятельности: кредитор обязан уведомить о просрочке не позднее 10 дней и рассмотреть заявление о реструктуризации в течение 15 дней, предложив отсрочку, продление срока или снижение платежа. По потребительским займам банков и МФО неустойка ограничена 0,5 % в день от просроченного платежа и 10 % суммы займа в год, а за период после 90 дней просрочки нельзя требовать ни вознаграждение, ни неустойку; по займам на предпринимательские цели эти ограничения не действуют. Просрочка попадает в кредитную историю, а после 90 дней предельный КДН для новых займов снижается до 0,25. Долг могут передать коллекторскому агентству из реестра АРРФР, если это разрешает договор; пока он у коллектора, начисления прекращаются. Споры решают банковский и микрофинансовый омбудсманы бесплатно. При долге до 1 600 МРП без имущества и просрочке от года доступно внесудебное банкротство через eGov, но сначала стоит попробовать реструктуризацию.
Что происходит по дням?
| Срок | Что делает кредитор | Что делать заёмщику |
|---|---|---|
| 1–10 дней | уведомляет о просрочке (не позднее 10 календарных дней), начисляет неустойку: по потребительским займам — не более 0,5 %/день от платежа | запросить реструктуризацию письменно |
| до 30 дней | рассматривает заявление (15 дней), предлагает варианты | выбрать отсрочку, продление срока или снижение платежа |
| после 90 дней | по потребительским займам банков и МФО вознаграждение и неустойка за дальнейший период не начисляются; данные о просрочке — в кредитном бюро | КДН для новых займов 0,25 — не брать новые займы на погашение |
| если договориться не удалось | передаёт долг коллекторскому агентству на досудебное взыскание, если это право есть в договоре, и в тот же день сообщает его контакты; пока долг у коллектора, кредитор не начисляет вознаграждение и неустойку и не подаёт иск | проверить агентство в реестре АРРФР; омбудсман при отказе в реструктуризации |
| продажа долга | потребительские микрокредиты МФО продавать коллекторам запрещено до 01.05.2027; банк с 01.05.2027 сможет продать потребительский долг коллектору только после 24 месяцев просрочки и с полной отменой неустойки | при долгой просрочке рассмотреть банкротство |
Как работает реструктуризация?
- Подайте письменное заявление кредитору с причиной (потеря работы, болезнь, снижение дохода) и подтверждающими документами.
- Кредитор в течение 15 дней обязан ответить: отсрочка платежей, продление срока, снижение ставки или платежа, списание неустойки.
- При отказе или молчании — обращение к банковскому омбудсману (банки) или микрофинансовому омбудсману (МФО; с 1 января 2027 года — единая служба финансового омбудсмана); решение, с которым вы согласились, обязательно для кредитора.
Что могут и чего не могут коллекторы?
- могут: звонить и писать в установленное законом время, предлагать график погашения, представлять кредитора в суде;
- не могут: угрожать, разглашать долг родственникам и работодателю, приходить ночью, увеличивать сумму долга сверх договора;
- проверка: агентство должно быть в реестре АРРФР; нарушения — жалоба в АРРФР и полицию.
Чего не делать при просрочке?
- не брать новые займы до зарплаты для закрытия старых — долговая спираль;
- не платить «посредникам по списанию долгов» — легальная процедура бесплатна;
- не игнорировать уведомления: молчание закрывает путь к реструктуризации и ускоряет суд.
Когда рассматривать банкротство?
Если долг не обслуживается больше года, имущества нет и сумма не превышает 1 600 МРП (6,92 млн тенге), доступно внесудебное банкротство через eGov; при большем долге или наличии имущества — судебное. Подробно: банкротство физических лиц. Дешевле — договориться о реструктуризации или рефинансировать долг до выхода на просрочку.
Частые вопросы
Что делать в первый день просрочки?
Позвонить кредитору и письменно запросить реструктуризацию: отсрочку, продление срока, снижение платежа. Кредитор обязан уведомить о просрочке не позднее 10 дней и рассмотреть заявление в течение 15 дней.
Сколько начислят пени?
По потребительскому займу банка или МФО — не более 0,5 % в день от просроченного платежа в первые 90 дней и не более 10 % суммы займа за год; за период после 90 дней просрочки кредитор не вправе требовать ни вознаграждение, ни неустойку. По потребительскому займу до зарплаты неустойка — до 0,3 % в день, а все начисления сверх суммы займа — не более 50 %. Ставка 0,03 % в день из Закона о банках относится к случаям, когда начисления после 90 дней не запрещены, — например, к займам физлицам на предпринимательские цели. На предпринимательские микрокредиты МФО эти ограничения не распространяются — неустойку задаёт договор.
Когда долг передают коллекторам?
Фиксированного срока нет: если после уведомления о просрочке договориться не удалось, кредитор вправе передать долг коллекторскому агентству на досудебное взыскание, когда такое право есть в договоре, и в тот же день сообщить вам название и телефоны агентства. Пока долг у коллектора, кредитор не начисляет вознаграждение и неустойку. Продавать коллекторам потребительские микрокредиты МФО запрещено до 1 мая 2027 года; банки с этой даты смогут продавать потребительский долг коллектору только после 24 месяцев просрочки. Коллекторы состоят в реестре АРРФР, звонить могут только в установленное время и без угроз.
Куда жаловаться?
На банк — банковскому омбудсману, на МФО — микрофинансовому омбудсману (с 1 января 2027 года — единой службе финансового омбудсмана) и в АРРФР; на коллекторов — в АРРФР. Обращение бесплатное; решение омбудсмана, с которым вы согласились, обязательно для кредитора.
- Закон РК «О банках и банковской деятельности в Республике Казахстан» № 258-VIII — ИПС «Әділет»: неустойка и запрет начислений после 90 дней (ст. 58), передача долга коллекторам (ст. 61).
- Закон РК «О микрофинансовой деятельности» — ИПС «Әділет»: предельная сумма (ст. 3), неустойка по потребительским микрокредитам (ст. 6), запрет начислений после 90 дней просрочки (ст. 7).
- Закон РК от 2026 г. «О внесении изменений… по вопросам минимизации рисков при кредитовании и защиты прав заёмщиков» — сообщение Акорды.
- АРРФР — Правила расчёта и предельное значение КДН.
- АРРФР — реестр организаций, осуществляющих микрофинансовую деятельность; обращения и жалобы.
- Банковский омбудсман — bank-ombudsman.kz.
- Микрофинансовый омбудсман — mfombudsman.kz (споры с МФО; с 1 января 2027 года — единая служба финансового омбудсмана).
- Закон РК «О восстановлении платежеспособности и банкротстве граждан Республики Казахстан» — ИПС «Әділет»; услуга внесудебного банкротства на eGov.kz.
Нужен кредит или микрозайм?
Подбор по сумме и сроку среди предложений банков и МФО. Решение принимает кредитор.
Подобрать кредитОсновные показатели
- Базовая ставка НБ РК 16,25 %с 04.09.2026
- МРП (2026) 4 325 тг
- Минимальная зарплата (2026) 85 000 тг
- КПН 20 %
- НДС (с 01.01.2026) 16 %
- ГЭСВ: банки без залога, все МФО до 46 %
- Потребительские займы до зарплаты < 0,3 % в деньдо 45 МРП и 45 дней
Обзоры условий 2026

Архив комментариев читателей 2013–2018 гг. (12 из 918)