
Микрокредит в Казахстане: условия, ставки и требования в 2026 году
Подобрать микрокредит
Выберите сумму и срок — сервис направит к подходящим предложениям банков и МФО Казахстана.
Сайт не выдаёт займы. Кнопка ведёт на сайт партнёра; решение принимает кредитор, ставка и ГЭСВ — в договоре. 18+
Обновлено: 12 октября 2026 · Автор: Ильнур Нуркенов · Редакция
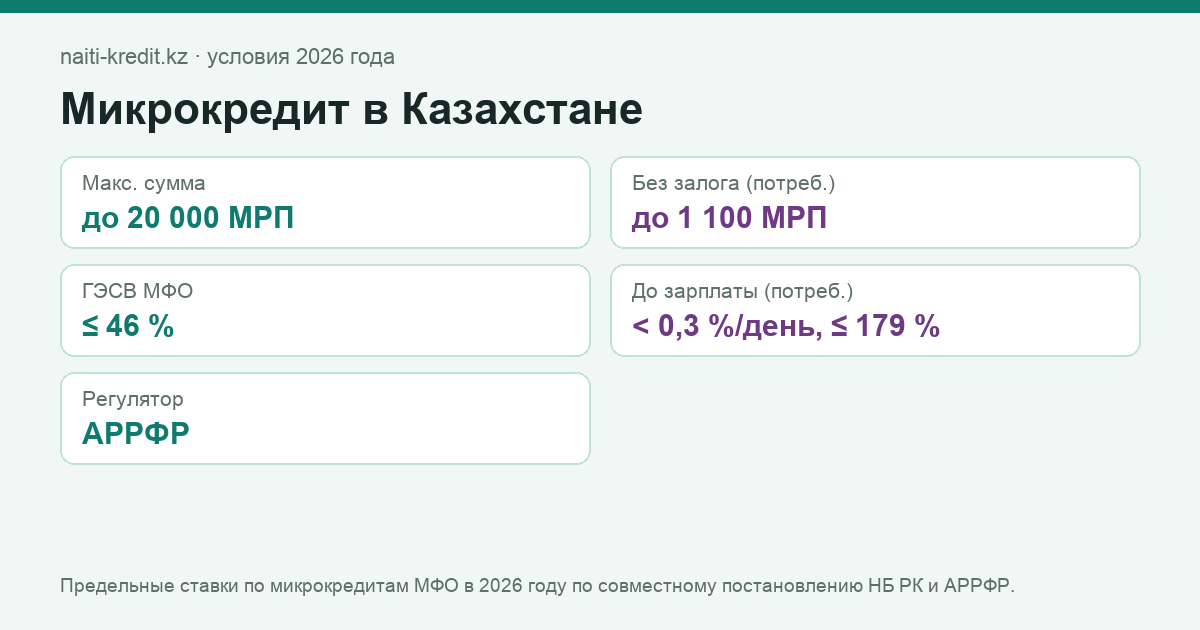
- Макс. суммадо 20 000 МРП
- Без залога (потреб.)до 1 100 МРП
- ГЭСВ МФО≤ 46 %
- До зарплаты (потреб.)< 0,3 %/день, ≤ 179 %
- РегуляторАРРФР
Микрокредит — заём, который выдаёт микрофинансовая организация (МФО), а не банк. В 2026 году предельная годовая эффективная ставка (ГЭСВ) по микрокредитам МФО — 46 %, в том числе под залог; для коротких потребительских займов до зарплаты (до 45 дней и 45 МРП) действует отдельный лимит — менее 0,3 % в день и не более 179 % ГЭСВ. МФО обязана состоять в реестре АРРФР, идентифицировать заёмщика по биометрии и не выдавать заём, если платежи превысят половину дохода.
Что нужно знать о микрокредитах в 2026 году?
Микрокредит в 2026 году — это заём микрофинансовой организации из реестра АРРФР: по закону до 20 000 МРП (86,5 млн тенге), беззалоговый потребительский — до 1 100 МРП (4,76 млн тенге). Предельная годовая эффективная ставка — 46 % для любых микрокредитов МФО, в том числе под залог. Отдельный режим действует для коротких потребительских займов до зарплаты: до 45 МРП и 45 дней, менее 0,3 % в день и не более 179 % ГЭСВ. Многие онлайн-МФО оформляют займы на цели, связанные с предпринимательской деятельностью: тогда действует предел 46 %, но не потребительские лимиты неустойки и начислений после 90 дней просрочки. МФО обязана идентифицировать заёмщика по биометрии, запросить кредитную историю и рассчитать коэффициент долговой нагрузки: при КДН выше 0,5 заём не выдаётся. Заёмщик вправе получить график платежей до подписания, отказаться от платных дополнительных услуг, погасить долг досрочно без штрафа и потребовать реструктуризацию. Споры с МФО рассматривает микрофинансовый омбудсман, нарушения ставок — АРРФР. Сравнивать предложения нужно по ГЭСВ и полной сумме к возврату.
Какие бывают микрокредиты?
| Вид | Сумма и срок | Предельная ГЭСВ | Для кого |
|---|---|---|---|
| До зарплаты (PDL), потребительский | до 45 МРП, до 45 дней | 179 % (< 0,3 % в день) | разовая нехватка денег |
| Потребительский микрокредит | 50 тыс. – несколько млн тг, 3–36 мес. | 46 % | покупки, ремонт, лечение |
| Под залог авто или недвижимости | до 20 000 МРП по закону | 46 % | крупные суммы при плохой истории |
| Для бизнеса / ИП | по программам МФО и фондов | 46 % | оборотные средства, оборудование; потребительские защиты не действуют |
Какие условия по микрокредитам действуют в 2026 году?
- Ставка. Реклама «от 0,01 % в день» относится к акциям для новых клиентов; смотрите ГЭСВ в договоре — она включает все платежи.
- Долговая нагрузка. Предельный коэффициент долговой нагрузки — 0,5: ежемесячные платежи по всем займам не могут превышать половины подтверждённого дохода. При просрочке свыше 90 дней — 0,25.
- Идентификация. Онлайн-микрокредит оформляется только после биометрической проверки; договор подписывается ЭЦП или кодом.
- Досрочное погашение — без штрафов; вознаграждение начисляется только за фактические дни.
- Неустойка по потребительскому микрокредиту — не более 0,5 % в день от просроченного платежа и 10 % суммы займа в год; после 90 дней просрочки МФО не вправе требовать вознаграждение и неустойку за этот период. По микрокредиту на предпринимательские цели эти ограничения не действуют — смотрите договор.
Как выбрать МФО для микрокредита?
- Проверьте организацию в реестре АРРФР: название, БИН и сайт должны совпадать. Подробнее — в обзоре микрофинансовых организаций.
- Сравните ГЭСВ, а не дневную ставку: 0,3 % в день — это 109,5 % годовых номинально, а ГЭСВ займа на 30 дней под такую ставку — около 185 %. Поэтому закон ограничивает именно ГЭСВ.
- Посмотрите, что происходит при просрочке: размер неустойки, передача коллекторам, реструктуризация.
- Оцените сервис: личный кабинет, способы погашения без комиссии, поддержка.
Что выгоднее: микрокредит или кредит в банке?
Для сумм от 300–500 тысяч тенге и сроков от полугода потребительский кредит банка обычно дешевле: ГЭСВ у крупных банков — 20–40 % против 40–46 % у МФО. Микрокредит выигрывает скоростью и лояльностью к неофициальному доходу. Если нужен короткий заём на пару недель — сравнивайте займы до зарплаты и кредитную карту с льготным периодом.
Какие права есть у заёмщика МФО?
- получить полный график платежей и договор до подписания;
- отказаться от дополнительных платных услуг;
- погасить досрочно без штрафа;
- обратиться с жалобой в АРРФР или к микрофинансовому омбудсману;
- поставить запрет на займы через eGov, если займы не нужны.
Частые вопросы
Чем микрокредит отличается от кредита в банке?
Микрокредит выдаёт микрофинансовая организация под надзором АРРФР; суммы меньше, решение быстрее, требования к доходу мягче, но ставка выше. Предельная ГЭСВ и у банков, и у МФО по беззалоговым продуктам одинакова — 46 %, однако МФО чаще работают у верхней границы.
Какая максимальная сумма микрокредита?
По закону МФО может выдать микрокредит до 20 000 МРП (86,5 млн тенге в 2026 году), а беззалоговый потребительский — не больше 1 100 МРП (4 757 500 тенге). На практике беззалоговые лимиты МФО — от 50 тысяч до нескольких миллионов тенге в зависимости от дохода и истории.
Можно ли взять микрокредит без кредитной истории?
Да, но лимит будет небольшим. МФО оценивают доход через ЕНПФ и скоринг; первый заём часто одобряют на минимальную сумму, а лимит растёт после аккуратного погашения.
Что делать, если ставка в договоре выше предельной?
Не подписывать. Если договор уже заключён — направить жалобу в АРРФР: условия, превышающие предельные значения, ничтожны, а МФО грозит санкция.
- Совместное постановление АРРФР № 84 и НБ РК № 51 от 28–29.04.2026 «Об определении предельных размеров ГЭСВ» — ИПС «Әділет»: режим менее 0,3 % в день и ГЭСВ до 179 % — только для микрокредитов по п. 3 приложения 5 к Требованиям АРРФР № 92 (потребительские, до 45 дней и до 45 МРП).
- НБ РК и АРРФР — совместное постановление о предельных ГЭСВ (действует с 16.05.2026) с изменениями от 30.06.2026 (постановления АРРФР № 101 и НБ РК № 79: ипотека 25 % до 01.01.2027).
- Закон РК «О микрофинансовой деятельности» — ИПС «Әділет»: предельная сумма (ст. 3), неустойка по потребительским микрокредитам (ст. 6), запрет начислений после 90 дней просрочки (ст. 7).
- АРРФР — Правила расчёта и предельное значение КДН.
- Закон РК «О республиканском бюджете на 2026–2028 годы»: МРП 4 325 тг, МЗП 85 000 тг.
- АРРФР — реестр организаций, осуществляющих микрофинансовую деятельность; обращения и жалобы.
- Микрофинансовый омбудсман — mfombudsman.kz (споры с МФО; с 1 января 2027 года — единая служба финансового омбудсмана).
Комментариев нет
Нужен кредит или микрозайм?
Подбор по сумме и сроку среди предложений банков и МФО. Решение принимает кредитор.
Подобрать кредитОсновные показатели
- Базовая ставка НБ РК 16,25 %с 04.09.2026
- МРП (2026) 4 325 тг
- Минимальная зарплата (2026) 85 000 тг
- КПН 20 %
- НДС (с 01.01.2026) 16 %
- ГЭСВ: банки без залога, все МФО до 46 %
- Потребительские займы до зарплаты < 0,3 % в деньдо 45 МРП и 45 дней
Обзоры условий 2026
