
Деньги до зарплаты в Казахстане: лимиты, ставки и правила 2026 года
Подобрать заём до зарплаты
Выберите сумму и срок — сервис направит к подходящим предложениям банков и МФО Казахстана.
Сайт не выдаёт займы. Кнопка ведёт на сайт партнёра; решение принимает кредитор, ставка и ГЭСВ — в договоре. 18+
Обновлено: 12 октября 2026 · Впервые опубликовано: 27.07.2017 · Автор: Ильнур Нуркенов · Редакция
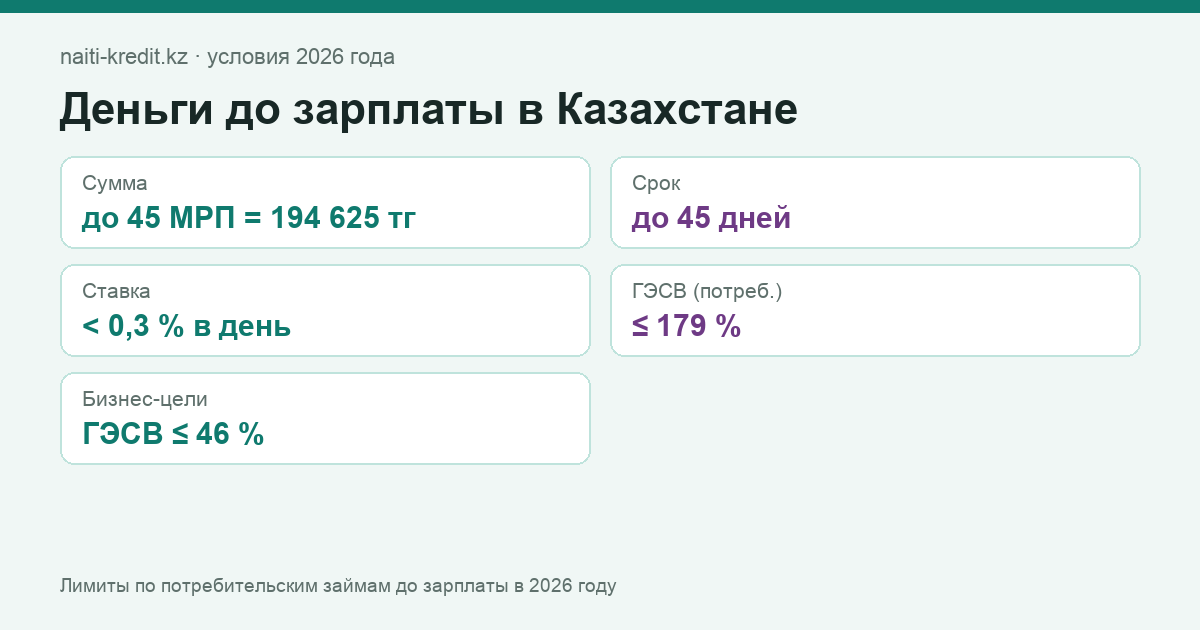
- Суммадо 45 МРП = 194 625 тг
- Срокдо 45 дней
- Ставка< 0,3 % в день
- ГЭСВ (потреб.)≤ 179 %
- Бизнес-целиГЭСВ ≤ 46 %
Деньги до зарплаты — это короткий потребительский микрокредит от микрофинансовой организации (МФО): в 2026 году не больше 45 МРП (194 625 тенге) на срок до 45 календарных дней. Регулятор ограничил ставку по таким займам: менее 0,3 % в день, а годовая эффективная ставка (ГЭСВ) — не выше 179 %, если заём не связан с предпринимательской деятельностью. Оформляется онлайн по удостоверению личности и биометрии, деньги приходят на карту обычно в течение часа.
Что нужно знать о займах до зарплаты в 2026 году?
Заём до зарплаты в Казахстане в 2026 году — это потребительский микрокредит МФО на сумму до 45 МРП, то есть до 194 625 тенге, и на срок до 45 календарных дней. Совместное постановление Национального Банка и АРРФР, действующее с 16 мая 2026 года, ограничивает ставку по таким займам уровнем менее 0,3 % в день, а годовую эффективную ставку — 179 %. Если заём оформлен на цели, связанные с предпринимательской деятельностью, действует общий предел ГЭСВ 46 %, а потребительские лимиты неустойки и начислений не применяются. Выдавать их вправе только организации из реестра АРРФР; оформление онлайн проходит через биометрическую идентификацию. Перед выдачей МФО обязана проверить долговую нагрузку: платежи по всем займам не могут превышать половины дохода, а при просрочке свыше 90 дней — четверти. Досрочное погашение бесплатно. Если деньги нужны дольше месяца, дешевле кредитная карта с льготным периодом или беззалоговый кредит банка с ГЭСВ до 46 %. Отказаться от займов на своё имя можно через eGov.
Какие лимиты и ставки по займам до зарплаты действуют в 2026 году?
До 2020 года МФО могли начислять 1–2 % в день; сейчас это незаконно. Ключевые нормы, действующие в сентябре 2026 года:
| Параметр | Норма 2026 | Кто установил |
|---|---|---|
| Сумма | до 45 МРП = 194 625 тг | совместное постановление АРРФР и НБ РК; Требования АРРФР № 92, прил. 5 |
| Срок | до 45 календарных дней | там же |
| Ставка | менее 0,3 % в день | совместное постановление АРРФР и НБ РК, действует с 16.05.2026 |
| ГЭСВ | не более 179 % годовых | там же |
| Неустойка и переплата | неустойка до 0,3 % в день; все начисления сверх суммы займа — не более 50 % | Требования АРРФР № 92, прил. 5 |
| Назначение | только потребительский заём; предпринимательский — ГЭСВ до 46 % без этих ограничений | там же |
| Долговая нагрузка (КДН) | не более 0,5 дохода; 0,25 при просрочке > 90 дней | АРРФР |
| Идентификация | биометрия при онлайн-оформлении | закон о микрофинансовой деятельности |
Важно: этот режим действует только для потребительских микрокредитов — не связанных с предпринимательской деятельностью. Многие онлайн-МФО оформляют короткие займы «на цели, связанные с предпринимательской деятельностью»: регистрация ИП для этого не нужна, назначение указано в договоре. Для такого займа предел ГЭСВ — 46 % (около 0,1 % в день), но потребительские защиты не действуют: лимиты неустойки, запрет начислений после 90 дней просрочки и потолок переплаты 50 %. Ставка 0,3 % в день на срок больше 45 дней — нарушение при любом назначении займа. Проверьте организацию в реестре АРРФР и сравните ГЭСВ и назначение займа в договоре с рекламой.
Сколько стоит заём до зарплаты на практике?
Пример: 100 000 тенге на 30 дней при ставке 0,29 % в день. Вознаграждение составит 100 000 × 0,0029 × 30 = 8 700 тенге, к возврату — 108 700 тенге. Тот же заём на 10 дней обойдётся в 2 900 тенге. Многие МФО дают первый заём под 0 % при возврате в срок — это законно, но при пролонгации ставка становится обычной.
- Считайте не «процент», а сумму к возврату в тенге и дату платежа.
- Проверьте, включены ли в договор платные услуги (страховка, SMS-информирование): их можно не подключать.
- Для сравнения с банковской картой используйте кредитный калькулятор.
Кому дают заём до зарплаты и какие нужны документы?
- гражданство РК и возраст от 18 лет (у части МФО — от 21 года);
- удостоверение личности и ИИН, банковская карта на своё имя;
- подтверждённый номер телефона и биометрия через смартфон;
- отсутствие активного запрета на займы через eGov и приемлемый КДН — МФО проверяет доходы по данным ЕНПФ или заявленный доход.
Справка о зарплате обычно не нужна: МФО оценивает вас по кредитной истории и скорингу. Просрочки за последние месяцы — главная причина отказа.
Как оформить заём до зарплаты безопасно?
- Убедитесь, что МФО есть в реестре АРРФР, а сайт совпадает с указанным в реестре.
- Читайте договор до подписания: сумма, срок, ставка в день, ГЭСВ, порядок пролонгации и неустойка.
- Не передавайте никому коды из SMS и не оформляйте заём «для проверки карты» — это схема мошенников.
- Если займы вам не нужны, поставьте добровольный запрет на кредиты через eGov: он защищает от оформления займов на ваше имя.
Когда заём до зарплаты брать не стоит?
Если деньги нужны дольше чем на месяц, дешевле кредитная карта с льготным периодом или беззалоговый кредит банка с ГЭСВ до 46 %. Если платежи по всем займам уже превышают половину дохода, новый заём вам не одобрят — и это к лучшему: обратитесь к кредитору за реструктуризацией или к микрофинансовому омбудсману.
Частые вопросы
Сколько можно взять до зарплаты?
Особый режим потребительского займа до зарплаты действует при сумме не больше 45 МРП — в 2026 году это 194 625 тенге — и сроке не дольше 45 календарных дней. Всё, что выходит за эти рамки, а также заём на предпринимательские цели — микрокредит с предельной ГЭСВ 46 %.
Какая максимальная ставка по займу до зарплаты?
По потребительскому займу — менее 0,3 % в день, а годовая эффективная ставка вознаграждения (ГЭСВ) — не более 179 %. Это предел из совместного постановления АРРФР и Национального Банка, действующего с 16 мая 2026 года. Если заём оформлен на предпринимательские цели, предел ГЭСВ — 46 %.
Можно ли продлить заём?
Большинство МФО предлагают пролонгацию, но за неё начисляется вознаграждение за новые дни. Продление не должно вывести ГЭСВ за предельные 179 %; проверьте пересчёт в личном кабинете до подтверждения.
Что будет, если не вернуть вовремя?
По потребительскому займу до зарплаты неустойка — не более 0,3 % в день, а вознаграждение и неустойка вместе за весь срок — не более половины суммы займа; продлить такой заём можно в сумме не более чем на 90 дней. По займу на предпринимательские цели эти ограничения не действуют — смотрите договор. Данные о просрочке попадают в кредитные бюро, долг могут передать коллекторскому агентству, а при просрочке свыше 90 дней предельный КДН для новых займов — 0,25.
- Совместное постановление АРРФР № 84 и НБ РК № 51 от 28–29.04.2026 «Об определении предельных размеров ГЭСВ» — ИПС «Әділет»: режим менее 0,3 % в день и ГЭСВ до 179 % — только для микрокредитов по п. 3 приложения 5 к Требованиям АРРФР № 92 (потребительские, до 45 дней и до 45 МРП).
- НБ РК и АРРФР — совместное постановление о предельных ГЭСВ (действует с 16.05.2026) с изменениями от 30.06.2026 (постановления АРРФР № 101 и НБ РК № 79: ипотека 25 % до 01.01.2027).
- Закон РК «О микрофинансовой деятельности» — ИПС «Әділет»: предельная сумма (ст. 3), неустойка по потребительским микрокредитам (ст. 6), запрет начислений после 90 дней просрочки (ст. 7).
- Закон РК «О республиканском бюджете на 2026–2028 годы»: МРП 4 325 тг, МЗП 85 000 тг.
- АРРФР — Правила расчёта и предельное значение КДН.
- eGov.kz — Добровольный отказ от получения займов и микрокредитов.
- АРРФР — реестр организаций, осуществляющих микрофинансовую деятельность; обращения и жалобы.
- Микрофинансовый омбудсман — mfombudsman.kz (споры с МФО; с 1 января 2027 года — единая служба финансового омбудсмана).
Комментариев нет
Нужен кредит или микрозайм?
Подбор по сумме и сроку среди предложений банков и МФО. Решение принимает кредитор.
Подобрать кредитОсновные показатели
- Базовая ставка НБ РК 16,25 %с 04.09.2026
- МРП (2026) 4 325 тг
- Минимальная зарплата (2026) 85 000 тг
- КПН 20 %
- НДС (с 01.01.2026) 16 %
- ГЭСВ: банки без залога, все МФО до 46 %
- Потребительские займы до зарплаты < 0,3 % в деньдо 45 МРП и 45 дней
Обзоры условий 2026
