
Кредит под залог недвижимости в Казахстане: условия, суммы и риски в 2026 году
Подобрать кредит под залог
Выберите сумму и срок — сервис направит к подходящим предложениям банков и МФО Казахстана.
Сайт не выдаёт займы. Кнопка ведёт на сайт партнёра; решение принимает кредитор, ставка и ГЭСВ — в договоре. 18+
Обновлено: 12 октября 2026 · Автор: Ильнур Нуркенов · Редакция
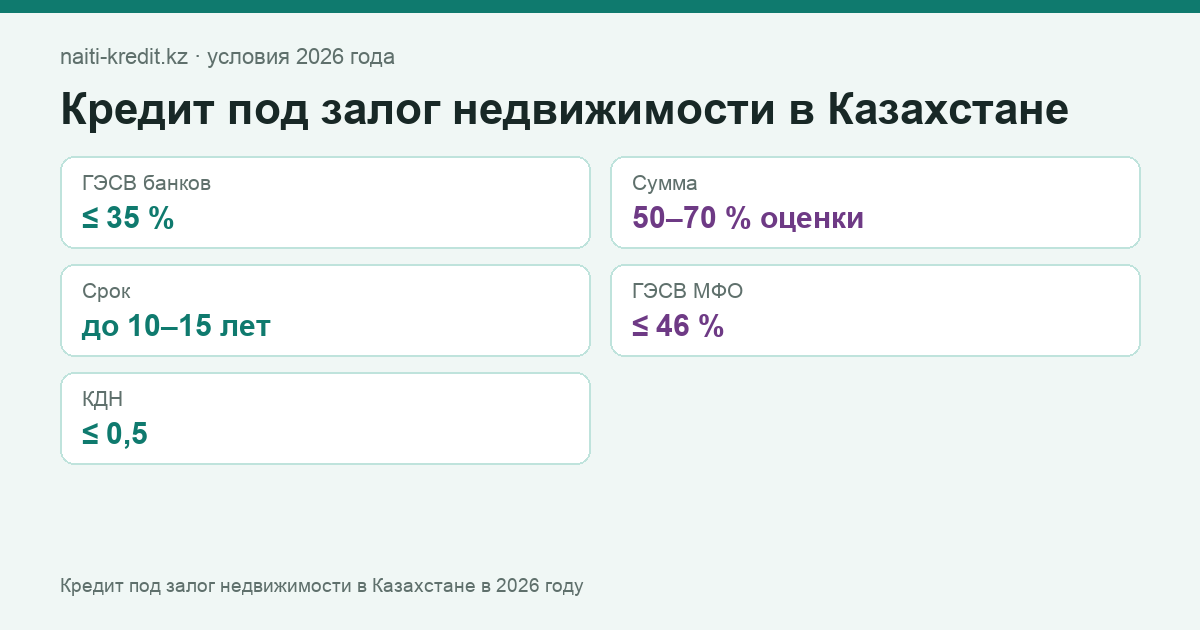
- ГЭСВ банков≤ 35 %
- Сумма50–70 % оценки
- Срокдо 10–15 лет
- ГЭСВ МФО≤ 46 %
- КДН≤ 0,5
Кредит под залог недвижимости — заём на любые цели, обеспеченный квартирой, домом или коммерческим помещением заёмщика. В 2026 году предельная ГЭСВ по залоговым займам банков — 35 %, банки выдают 50–70 % оценочной стоимости на срок до 10–15 лет; микрофинансовые организации тоже кредитуют под залог, но на меньшие сроки и с пределом ГЭСВ 46 %. Платёж по всем займам не может превышать половины дохода (КДН 0,5). Главный риск — потеря залога при длительной просрочке.
Что нужно знать о кредите под залог недвижимости в 2026 году?
Кредит под залог недвижимости в Казахстане в 2026 году — это заём на любые цели, обеспеченный квартирой, домом или коммерческим помещением. Предельная годовая эффективная ставка по залоговым займам банков — 35 %, реальные ставки 18–35 %; сумма обычно 50–70 % оценочной стоимости, срок до 10–15 лет. Микрофинансовые организации тоже выдают займы под залог, обычно на 3–5 лет, с пределом ГЭСВ 46 %. Платёж по всем займам не может превышать половины дохода, а недвижимость должна быть свободна от обременений и споров. К ставке добавляются оценка, страхование залога и регистрация обременения, поэтому сделка оправдана для крупных сумм и длинных сроков, где экономия перекрывает расходы. Главный риск — потеря залога при длительной просрочке: взыскание возможно после досудебного урегулирования или по суду. Для покупки жилья выгоднее ипотека с ГЭСВ до 25 %, а единственную квартиру ради потребительских расходов лучше не закладывать.
Какие условия действуют в 2026 году?
| Параметр | Банки | МФО |
|---|---|---|
| Сумма | до 50–70 % оценки, до 100–150 млн ₸ | по закону до 20 000 МРП, обычно до 50 % оценки |
| Срок | до 10–15 лет | до 3–5 лет |
| ГЭСВ | 18–35 % (предел 35 %) | до 46 % (предел для МФО) |
| Доход | по ЕНПФ или справке, КДН ≤ 0,5 | лояльнее, но КДН ≤ 0,5 |
| Решение | 3–10 дней (оценка, юрпроверка) | 1–3 дня |
Какое имущество принимают в залог?
- квартиры и дома с оформленным правом собственности, без обременений и споров;
- коммерческая недвижимость и земля под ней — с большим дисконтом;
- не принимают: жильё с прописанными несовершеннолетними без разрешения органов опеки, аварийные дома, объекты в долевой собственности без согласия всех собственников.
Из чего складываются расходы?
- Оценка недвижимости независимым оценщиком.
- Страхование залога на весь срок (банк вправе требовать), иногда — страхование жизни заёмщика.
- Регистрация обременения и нотариальные расходы.
- Вознаграждение по ставке — считайте по ГЭСВ на калькуляторе.
Какие риски у заёмщика?
При просрочке кредитор обязан уведомить заёмщика и предложить реструктуризацию, передать долг коллекторам можно лишь после длительной просрочки, а обратить взыскание на залог — только после досудебного урегулирования или по решению суда. Тем не менее при устойчивой неплатёжеспособности недвижимость будет продана. Не закладывайте единственное жильё ради потребительских расходов и не оформляйте «кредит под залог» через посредников, обещающих «без проверок»: типичная схема мошенников — договор купли-продажи вместо залога.
Когда залоговый кредит оправдан?
- крупная сумма на ремонт, бизнес или консолидацию дорогих займов — под залог ставка ниже на 5–10 п. п.;
- доход неофициальный, а кредит без залога не одобряют;
- срок больше 5 лет.
Для покупки жилья выгоднее целевая ипотека с предельной ГЭСВ 25 %.
Частые вопросы
Сколько дадут под залог квартиры?
Обычно 50–70 % оценочной стоимости; оценку делает независимый оценщик, банк вправе применить свой коэффициент. Сумма также ограничена доходом: платёж не может превышать половины дохода (КДН 0,5).
Можно ли заложить единственное жильё?
Закон не запрещает, но при просрочке кредитор может обратить взыскание на залог. Изъятие единственного жилья — крайняя мера после досудебного урегулирования; лучше не закладывать единственную квартиру ради потребительских целей.
Нужен ли официальный доход?
Банки смотрят доход по ЕНПФ или справке; часть банков и МФО принимают неофициальный доход при большом дисконте к стоимости залога. КДН считается в любом случае.
Что дешевле — кредит под залог или без?
В банке под залог: предельная ГЭСВ 35 % против 46 % (у МФО предел 46 % в обоих случаях), реальные ставки на 5–10 п. п. ниже, суммы и сроки больше. Но добавляются оценка, страховка и риск потерять имущество.
- НБ РК и АРРФР — совместное постановление о предельных ГЭСВ (действует с 16.05.2026) с изменениями от 30.06.2026 (постановления АРРФР № 101 и НБ РК № 79: ипотека 25 % до 01.01.2027).
- АРРФР — Правила расчёта и предельное значение КДН.
- Закон РК «О республиканском бюджете на 2026–2028 годы»: МРП 4 325 тг, МЗП 85 000 тг.
- Банковский омбудсман — bank-ombudsman.kz.
Нужен кредит или микрозайм?
Подбор по сумме и сроку среди предложений банков и МФО. Решение принимает кредитор.
Подобрать кредитОсновные показатели
- Базовая ставка НБ РК 16,25 %с 04.09.2026
- МРП (2026) 4 325 тг
- Минимальная зарплата (2026) 85 000 тг
- КПН 20 %
- НДС (с 01.01.2026) 16 %
- ГЭСВ: банки без залога, все МФО до 46 %
- Потребительские займы до зарплаты < 0,3 % в деньдо 45 МРП и 45 дней
Обзоры условий 2026

Архив комментариев читателей 2013–2018 гг. (12 из 922)