
Ипотека в Казахстане: условия, ставки и программы в 2026 году
Подобрать ипотеку
Выберите сумму и срок — сервис направит к подходящим предложениям банков и МФО Казахстана.
Сайт не выдаёт займы. Кнопка ведёт на сайт партнёра; решение принимает кредитор, ставка и ГЭСВ — в договоре. 18+
Обновлено: 12 октября 2026 · Впервые опубликовано: 26.09.2017 · Автор: Ильнур Нуркенов · Редакция
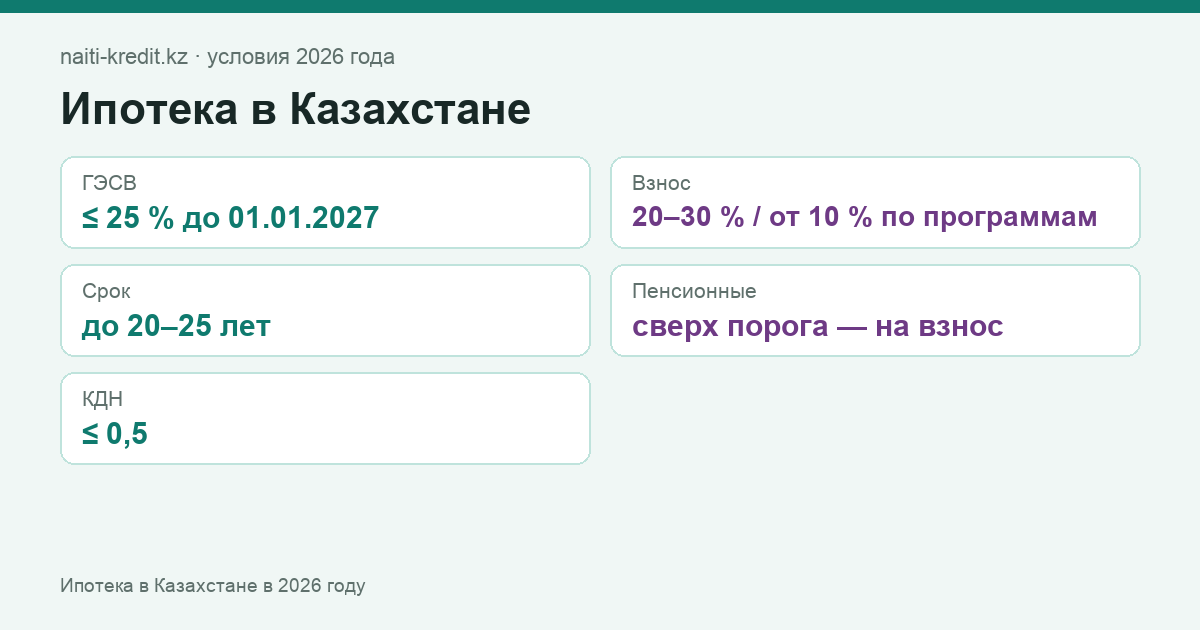
- ГЭСВ≤ 25 % до 01.01.2027
- Взнос20–30 % / от 10 % по программам
- Срокдо 20–25 лет
- Пенсионныесверх порога — на взнос
- КДН≤ 0,5
Ипотека — долгосрочный заём на покупку жилья под залог этого жилья. Ключевые параметры 2026 года: предельная ГЭСВ по ипотечным займам — 25 % до 1 января 2027 года, с 2027-го — 20 % при LTV до 0,7 и 25 % при LTV выше 0,7, первоначальный взнос — обычно 20–30 % по рыночным программам и от 10–20 % по льготным, срок — до 20–25 лет. Платёж по всем займам не может превышать половины дохода (КДН 0,5). Часть взноса можно оплатить пенсионными накоплениями сверх порога достаточности.
Что нужно знать об ипотеке в 2026 году?
Ипотека — долгосрочный заём на покупку жилья под залог этого жилья. До 1 января 2027 года предельная годовая эффективная ставка по ипотечным займам — 25 % (с 2027-го — 20 % при LTV до 0,7), рыночные ставки банков близки к этому пределу, а программы Отбасы банка и государства дают существенно меньше при условии накоплений, очереди и ограничений по цене жилья. Первоначальный взнос по рыночной ипотеке — 20–30 %, по льготным программам от 10–20 %; часть взноса можно оплатить пенсионными накоплениями сверх порога достаточности через ЕНПФ. Срок — до 20–25 лет с учётом возраста заёмщика на дату последнего платежа. Банк требует официальный доход за 6–12 месяцев, чистую кредитную историю и коэффициент долговой нагрузки не выше 0,5. Разница в ставке важнее любых скидок: заём 20 млн тенге на 20 лет под 18 % обходится примерно в 74 млн, под 8 % — около 40 млн. Штрафы за досрочное погашение запрещены.
Какие виды ипотеки есть в Казахстане?
| Вид | Ставка | Для кого | Особенности |
|---|---|---|---|
| Рыночная ипотека банка | до 25 % ГЭСВ | любой заёмщик с доходом | быстрое решение, взнос 20–30 % |
| Программы Отбасы банка | льготная, по условиям программы | вкладчики банка, отдельные категории граждан | накопительная система, очередь, лимит по цене жилья |
| Государственные программы | льготная | очередники, молодые семьи, отдельные регионы | ограничения по площади и стоимости |
| Ипотека от застройщика / рассрочка | 0–15 % | покупатели новостроек | короткий срок, большой взнос, риски долгостроя |
Условия программ меняются несколько раз в год: список действующих программ и требования смотрите на сайте Отбасы банка и в объявлениях государства на дату подачи заявки.
Какие требования к заёмщику по ипотеке?
- возраст от 21 года; на дату последнего платежа — не старше предела банка (обычно 63–65 лет);
- официальный доход по ЕНПФ за 6–12 месяцев; созаёмщик увеличивает доступную сумму;
- КДН не выше 0,5 с учётом ипотечного платежа;
- чистая кредитная история — просрочки свыше 90 дней за последний год почти гарантируют отказ.
Сколько стоит ипотека: пример расчёта
Квартира 25 млн тенге, взнос 20 % (5 млн), заём 20 млн на 20 лет под 18 % годовых — аннуитетный платёж около 308 тыс. тенге в месяц, а общая выплата за срок примерно 74 млн тенге. Тот же заём под 8 % по льготной программе — платёж около 167 тыс. тенге и выплата примерно 40 млн. Разница в ставке важнее любых скидок застройщика; проверьте свои цифры на кредитном калькуляторе.
| Ставка | Ежемесячный платёж | Выплата за 20 лет | Переплата |
|---|---|---|---|
| 18 % (рынок) | ≈ 308 700 ₸ | ≈ 74,1 млн ₸ | ≈ 54,1 млн ₸ |
| 12 % | ≈ 220 200 ₸ | ≈ 52,9 млн ₸ | ≈ 32,9 млн ₸ |
| 8 % (льготная программа) | ≈ 167 300 ₸ | ≈ 40,1 млн ₸ | ≈ 20,1 млн ₸ |
Какие дополнительные расходы при ипотеке?
- оценка жилья и нотариальное оформление залога;
- страхование недвижимости (банк вправе требовать) и, по желанию, жизни заёмщика;
- комиссии за выдачу — входят в ГЭСВ, но уточняйте их отдельно;
- при использовании пенсионных накоплений — сроки перевода средств через ЕНПФ и оператора.
Как снизить платёж по ипотеке?
- увеличить взнос за счёт пенсионных накоплений или продажи имущества;
- выбрать программу Отбасы банка, если готовы копить 3–8 лет;
- привлечь созаёмщика с доходом;
- гасить досрочно с уменьшением срока: штрафы за досрочное погашение запрещены.
Какие права есть у ипотечного заёмщика?
Банк обязан предложить реструктуризацию при ухудшении положения, не может менять ставку в одностороннем порядке в ущерб заёмщику, а изъятие единственного жилья — крайняя мера после досудебного урегулирования. Споры рассматривает банковский омбудсман. Если вы только выбираете между ипотекой и накоплением, посмотрите условия потребительских кредитов и беззалоговых займов: для ремонта или взноса они иногда уместнее.
Частые вопросы
Какая максимальная ставка по ипотеке в 2026 году?
До 1 января 2027 года предельная ГЭСВ по ипотечным жилищным займам — 25 % (снижение до 20 % с 1 июля 2026 года перенесли). С 2027 года предел зависит от LTV: 20 % при займе до 70 % стоимости жилья, 25 % — выше. Рыночные ставки банков близки к пределу, льготные программы Отбасы банка и государства — существенно ниже.
Какой первоначальный взнос нужен?
По рыночной ипотеке банки требуют 20–30 %, по некоторым программам — от 10–20 %. Взнос можно частично покрыть пенсионными накоплениями сверх порога достаточности через ЕНПФ.
Можно ли использовать пенсионные накопления?
Да: сумму сверх порога достаточности можно направить на первоначальный взнос или погашение ипотеки через уполномоченного оператора (Отбасы банк). Порог зависит от возраста и пересматривается ежегодно.
На какой срок дают ипотеку?
До 20–25 лет, при условии что возраст заёмщика на дату последнего платежа не превысит установленный банком предел (обычно 63–65 лет).
- НБ РК и АРРФР — совместное постановление о предельных ГЭСВ (действует с 16.05.2026) с изменениями от 30.06.2026 (постановления АРРФР № 101 и НБ РК № 79: ипотека 25 % до 01.01.2027).
- АРРФР — Правила расчёта и предельное значение КДН.
- Национальный Банк РК — пресс-релизы о базовой ставке (16,25 % с 04.09.2026).
- Банковский омбудсман — bank-ombudsman.kz.
Нужен кредит или микрозайм?
Подбор по сумме и сроку среди предложений банков и МФО. Решение принимает кредитор.
Подобрать кредитОсновные показатели
- Базовая ставка НБ РК 16,25 %с 04.09.2026
- МРП (2026) 4 325 тг
- Минимальная зарплата (2026) 85 000 тг
- КПН 20 %
- НДС (с 01.01.2026) 16 %
- ГЭСВ: банки без залога, все МФО до 46 %
- Потребительские займы до зарплаты < 0,3 % в деньдо 45 МРП и 45 дней
Обзоры условий 2026

Архив комментариев читателей 2013–2018 гг. (4 из 4)