
Кредит пенсионерам в Казахстане: условия банков и МФО в 2026 году
Подобрать кредит пенсионеру
Выберите сумму и срок — сервис направит к подходящим предложениям банков и МФО Казахстана.
Сайт не выдаёт займы. Кнопка ведёт на сайт партнёра; решение принимает кредитор, ставка и ГЭСВ — в договоре. 18+
Обновлено: 12 октября 2026 · Впервые опубликовано: 28.12.2015 · Автор: Ильнур Нуркенов · Редакция
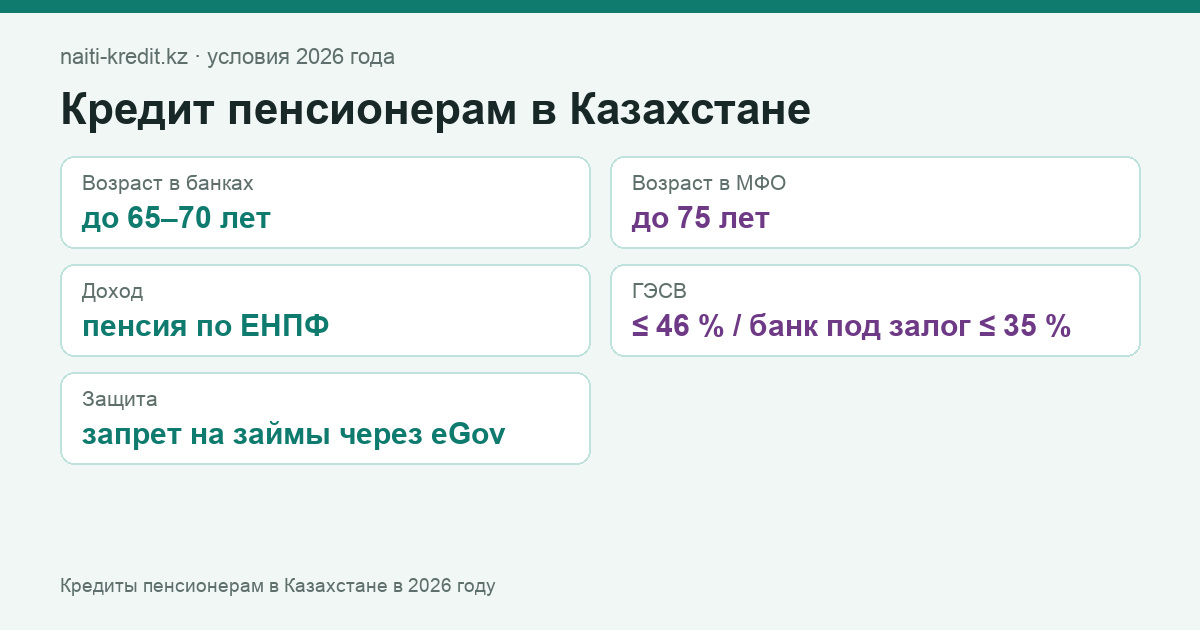
- Возраст в банкахдо 65–70 лет
- Возраст в МФОдо 75 лет
- Доходпенсия по ЕНПФ
- ГЭСВ≤ 46 % / банк под залог ≤ 35 %
- Защитазапрет на займы через eGov
Кредит пенсионерам в Казахстане в 2026 году выдают почти все банки и микрофинансовые организации: пенсия — официальный доход, который кредитор видит по данным ЕНПФ. Ограничение одно — возраст на дату последнего платежа: у банков обычно 65–70 лет, у отдельных программ и МФО — до 75 лет. Ставки те же, что для всех: предельная ГЭСВ 46 % без залога и 35 % под залог в банках, у МФО — 46 %, а платёж по всем займам не может превышать половины дохода.
Что нужно знать о кредитах для пенсионеров в 2026 году?
Пенсионерам в Казахстане в 2026 году кредиты выдают почти все банки и МФО: пенсия — официальный доход, который кредитор видит по данным ЕНПФ или Государственного центра по выплате пенсий. Главное ограничение — возраст на дату последнего платежа: у банков обычно 65–70 лет, по отдельным программам и в МФО — до 75, реже до 80 лет; чем старше заёмщик, тем короче срок и выше вероятность страховки жизни. Ставки общие: предельная ГЭСВ 46 % без залога и 35 % под залог в банках, 46 % в МФО, платёж по всем займам не выше половины дохода. Шансы повышают заявка в банк, куда приходит пенсия, созаёмщик из семьи и чистая кредитная история. Пенсионерам не стоит брать займы до зарплаты с ГЭСВ до 179 % и закладывать единственное жильё, а от мошенников защищают запрет на займы через eGov и ежегодная бесплатная проверка кредитного отчёта в ПКБ или ГКБ.
Какие условия для пенсионеров действуют в 2026 году?
| Параметр | Банки | МФО |
|---|---|---|
| Возраст на конец срока | 65–70 лет (у части банков до 75) | до 75, реже до 80 лет |
| Подтверждение дохода | пенсия по ЕНПФ / ГЦВП автоматически | пенсия, заявленный доход |
| Сумма | до 3–5 млн ₸ без залога | 50 тыс. – 2 млн ₸ |
| Срок | до 3–5 лет, ограничен возрастом | 3–24 мес. |
| ГЭСВ | 20–46 % | 40–46 % |
| Страховка жизни | часто требуется после 60 лет | редко |
Как повысить шансы на одобрение?
- подавать заявку в банк, куда приходит пенсия: он видит доход и предлагает ставку ниже;
- выбирать срок так, чтобы возраст на дату последнего платежа не превышал предел банка;
- добавить созаёмщика (сына, дочь) — увеличит доступную сумму и снимет возрастное ограничение;
- проверить кредитную историю и закрыть мелкие просрочки;
- не оформлять несколько заявок подряд — каждая фиксируется в бюро.
Какие займы пенсионеру лучше не брать?
Займы до зарплаты с ГЭСВ до 179 % и кредиты под залог единственного жилья. Для небольших регулярных расходов дешевле кредитная карта с льготным периодом; для крупной покупки — потребительский кредит в своём банке.
Как защититься от мошенников?
- Никому не сообщать коды из SMS и данные карты — банк и МФО их не запрашивают.
- Не оформлять заём «для проверки карты» или «для отмены кредита» по звонку.
- Проверять МФО в реестре АРРФР.
- Если займы не нужны — поставить добровольный запрет через eGov: на 6 месяцев или бессрочно.
- Раз в год бесплатно проверять кредитный отчёт: чужой заём виден сразу.
Частые вопросы
До какого возраста дают кредит пенсионерам?
Большинство банков — до 65–70 лет на дату последнего платежа, отдельные программы и МФО — до 75, реже до 80 лет. Чем старше заёмщик, тем короче срок и выше вероятность требования страховки жизни.
Считается ли пенсия доходом?
Да. Пенсия подтверждается выпиской из ЕНПФ или Государственного центра по выплате пенсий; банк видит её автоматически с вашего согласия. Платёж по всем займам не может превышать половины пенсии и других доходов (КДН 0,5).
Нужен ли поручитель?
Как правило, нет. Поручитель или созаёмщик помогает получить большую сумму или обойти возрастной предел банка.
Как пенсионеру защититься от мошенников?
Не сообщать коды из SMS, не оформлять «займ для проверки», проверять МФО в реестре АРРФР и поставить добровольный запрет на займы через eGov, если кредит не нужен.
- НБ РК и АРРФР — совместное постановление о предельных ГЭСВ (действует с 16.05.2026) с изменениями от 30.06.2026 (постановления АРРФР № 101 и НБ РК № 79: ипотека 25 % до 01.01.2027).
- АРРФР — Правила расчёта и предельное значение КДН.
- eGov.kz — Добровольный отказ от получения займов и микрокредитов.
- eGov.kz — Получение персонального кредитного отчёта.
Нужен кредит или микрозайм?
Подбор по сумме и сроку среди предложений банков и МФО. Решение принимает кредитор.
Подобрать кредитОсновные показатели
- Базовая ставка НБ РК 16,25 %с 04.09.2026
- МРП (2026) 4 325 тг
- Минимальная зарплата (2026) 85 000 тг
- КПН 20 %
- НДС (с 01.01.2026) 16 %
- ГЭСВ: банки без залога, все МФО до 46 %
- Потребительские займы до зарплаты < 0,3 % в деньдо 45 МРП и 45 дней
Обзоры условий 2026

Архив комментариев читателей 2013–2018 гг. (12 из 40)