
Потребительский кредит в Казахстане: условия, ставки и требования банков в 2026 году
Подобрать потребительский кредит
Выберите сумму и срок — сервис направит к подходящим предложениям банков и МФО Казахстана.
Сайт не выдаёт займы. Кнопка ведёт на сайт партнёра; решение принимает кредитор, ставка и ГЭСВ — в договоре. 18+
Обновлено: 23 сентября 2026 · Автор: Ильнур Нуркенов · Редакция
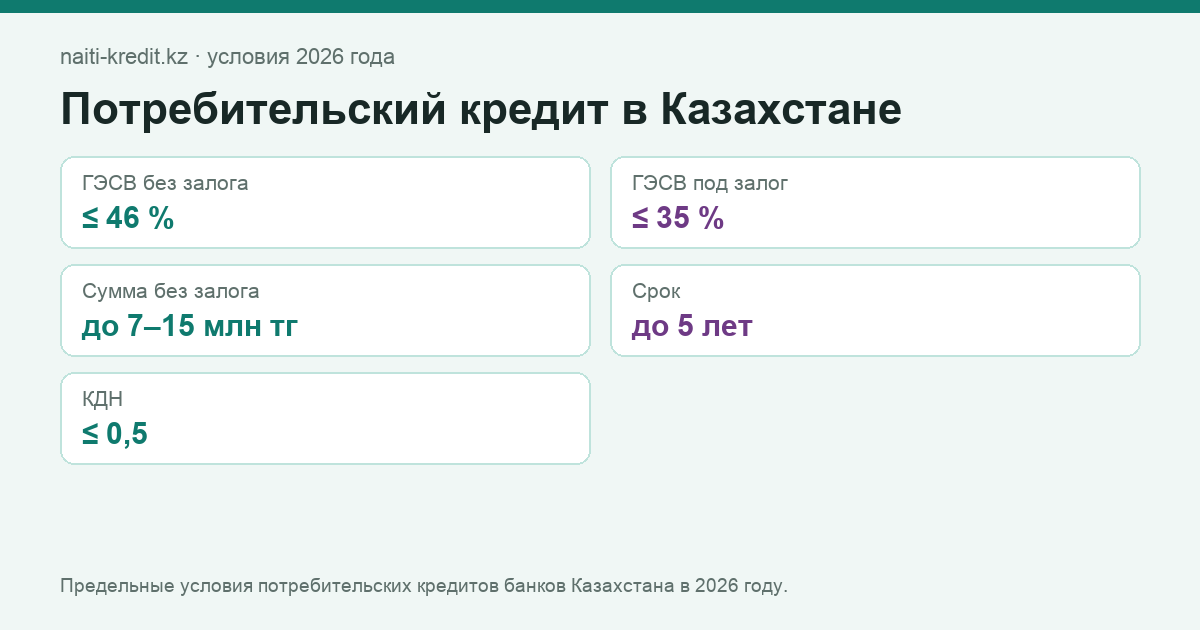
- ГЭСВ без залога≤ 46 %
- ГЭСВ под залог≤ 35 %
- Сумма без залогадо 7–15 млн тг
- Срокдо 5 лет
- КДН≤ 0,5
Потребительский кредит — заём банка на любые личные цели: наличными или на карту, без залога или под залог. В 2026 году предельная годовая эффективная ставка (ГЭСВ) по беззалоговому кредиту — 46 %, под залог — 35 %; фактические ставки крупных банков — от 20 % годовых для зарплатных клиентов. Главное ограничение — коэффициент долговой нагрузки: платежи по всем займам не могут превышать половины дохода.
Что нужно знать о потребительском кредите в 2026 году?
Потребительский кредит — это заём банка на любые личные цели, наличными или на карту, без залога либо под залог имущества. В 2026 году предельная годовая эффективная ставка по беззалоговому кредиту составляет 46 %, по кредиту под залог — 35 %; крупные банки предлагают зарплатным клиентам от 20 % годовых. Сумму без залога банки ограничивают 7–15 млн тенге, срок — пятью годами, но реальный лимит определяет коэффициент долговой нагрузки: платежи по всем займам не могут превышать половины подтверждённого дохода, а при просрочке свыше 90 дней — четверти. Доход банк видит по отчислениям в ЕНПФ за шесть месяцев, кредитную историю запрашивает в бюро автоматически. Досрочное погашение бесплатно, страховку можно не покупать или вернуть при досрочном закрытии. Сравнивать предложения нужно по ГЭСВ и общей переплате в тенге, а при отказе — проверить историю, снизить лимиты по картам и подать заявку через 1–2 месяца.
Какие условия по потребительским кредитам действуют в 2026 году?
| Параметр | Типичные значения | Предел по закону |
|---|---|---|
| Сумма без залога | 100 тыс. – 7–10 млн тг | определяет КДН и доход |
| Срок | 3–60 месяцев | — |
| ГЭСВ без залога | 20–46 % | 46 % |
| ГЭСВ под залог | 18–35 % | 35 % |
| Возраст | 21–63 года (у части банков 18–68) | — |
| Долговая нагрузка | платёж ≤ 50 % дохода | КДН 0,5 (0,25 при просрочке > 90 дн.) |
| Досрочное погашение | без штрафа | запрет штрафов по закону |
Какие документы нужны и что проверяет банк?
- удостоверение личности; онлайн — биометрия и ЭЦП;
- доход банк видит сам по отчислениям в ЕНПФ за 6 месяцев; справка нужна при неофициальном доходе или у ИП;
- кредитная история из ПКБ/ГКБ — запрашивается автоматически с вашего согласия;
- для залогового кредита — документы на авто или недвижимость и оценка.
Как сравнивать предложения банков?
- Сравнивайте ГЭСВ и общую переплату в тенге, а не номинальную ставку «от 12 %». Посчитайте на кредитном калькуляторе.
- Уточните, обязательна ли страховка и меняется ли ставка без неё.
- Проверьте комиссии за выдачу, обслуживание счёта и снятие наличных — по закону они входят в ГЭСВ, но влияют на удобство.
- Аннуитет или дифференцированные платежи: при досрочном погашении второй вариант дешевле.
Что делать, если банк отказал в кредите?
Причины отказа банк не обязан объяснять, но чаще всего это КДН выше 0,5, свежие просрочки или много запросов. Проверьте историю, снизьте лимиты по картам, погасите мелкие займы и подайте заявку через 1–2 месяца. Альтернативы: беззалоговый кредит на меньшую сумму, кредит под залог, микрокредит МФО (дороже, но лояльнее к доходу).
Какие права есть у заёмщика банка?
- получить проект договора и график платежей до подписания;
- отказаться от навязанных услуг и вернуть страховую премию при досрочном погашении;
- потребовать реструктуризацию при ухудшении финансового положения;
- обратиться к банковскому омбудсману или в АРРФР.
Частые вопросы
Какая максимальная ставка по потребительскому кредиту?
По беззалоговому кредиту банка — ГЭСВ не более 46 %, по кредиту под залог — не более 35 %. Предельные значения установлены совместным постановлением Национального Банка и АРРФР и действуют с 16 мая 2026 года.
Какой доход нужен для кредита?
Формального минимума нет, но платёж по всем займам не может превышать 50 % подтверждённого дохода (КДН 0,5). Банк видит доход по отчислениям в ЕНПФ; при неофициальном доходе шансы выше в МФО или под залог.
Можно ли взять кредит с плохой кредитной историей?
С текущей просрочкой свыше 90 дней — практически нет: КДН для таких заёмщиков ограничен 0,25. Закрытые старые просрочки не запрещают выдачу, но повышают ставку и снижают сумму.
Что выгоднее — кредит или рассрочка?
Рассрочка без переплаты выгоднее, если цена товара не завышена. Кредит наличными даёт свободу выбора продавца и торг за скидку, но стоит 20–46 % годовых.
- НБ РК и АРРФР — совместное постановление о предельных ГЭСВ (действует с 16.05.2026) с изменениями от 30.06.2026 (постановления АРРФР № 101 и НБ РК № 79: ипотека 25 % до 01.01.2027).
- АРРФР — Правила расчёта и предельное значение КДН.
- Национальный Банк РК — пресс-релизы о базовой ставке (16,25 % с 04.09.2026).
- Банковский омбудсман — bank-ombudsman.kz.
Комментариев нет
Нужен кредит или микрозайм?
Подбор по сумме и сроку среди предложений банков и МФО. Решение принимает кредитор.
Подобрать кредитОсновные показатели
- Базовая ставка НБ РК 16,25 %с 04.09.2026
- МРП (2026) 4 325 тг
- Минимальная зарплата (2026) 85 000 тг
- КПН 20 %
- НДС (с 01.01.2026) 16 %
- ГЭСВ: банки без залога, все МФО до 46 %
- Потребительские займы до зарплаты < 0,3 % в деньдо 45 МРП и 45 дней
Обзоры условий 2026
