
Рефинансирование кредита в Казахстане: когда выгодно и как оформить в 2026 году
Подобрать кредит для рефинансирования
Выберите сумму и срок — сервис направит к подходящим предложениям банков и МФО Казахстана.
Сайт не выдаёт займы. Кнопка ведёт на сайт партнёра; решение принимает кредитор, ставка и ГЭСВ — в договоре. 18+
Обновлено: 23 сентября 2026 · Автор: Ильнур Нуркенов · Редакция
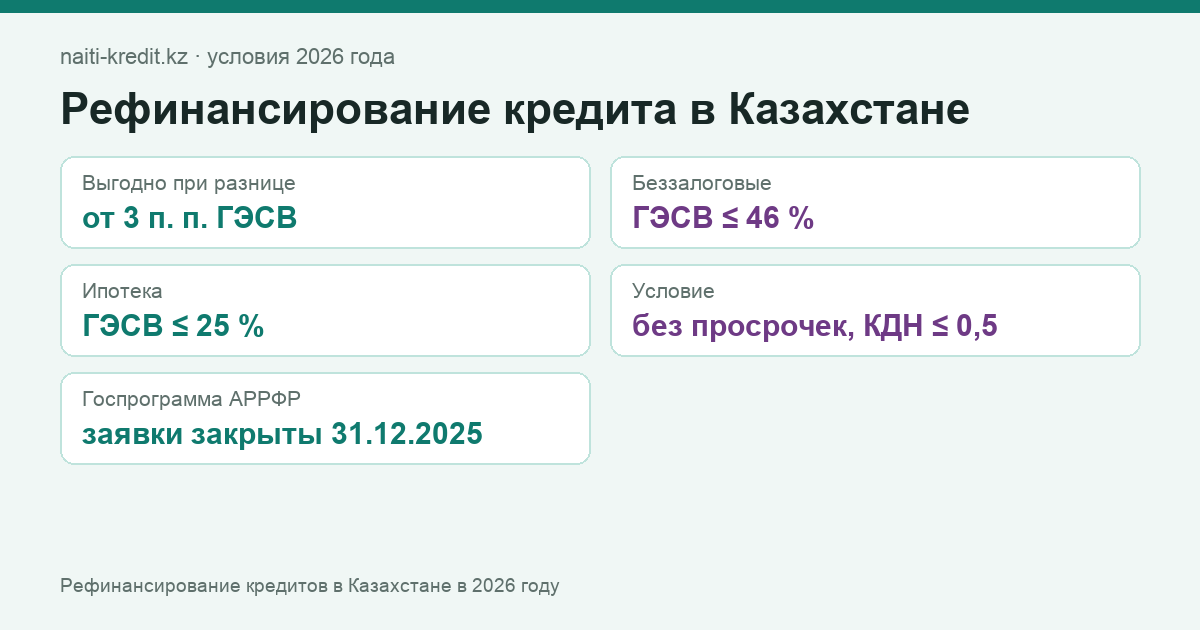
- Выгодно при разницеот 3 п. п. ГЭСВ
- БеззалоговыеГЭСВ ≤ 46 %
- ИпотекаГЭСВ ≤ 25 %
- Условиебез просрочек, КДН ≤ 0,5
- Госпрограмма АРРФРзаявки закрыты 31.12.2025
Рефинансирование — новый кредит на погашение действующих займов под более низкую ставку или с удобным графиком. В 2026 году его предлагают большинство банков Казахстана: беззалоговые кредиты и микрозаймы объединяют в один кредит с предельной ГЭСВ 46 %, ипотеку переводят в другой банк под ставку не выше 25 %. Выгода появляется, когда новая ставка ниже текущей хотя бы на 3 процентных пункта, а долговая нагрузка после сделки остаётся в пределах КДН 0,5.
Что нужно знать о рефинансировании в 2026 году?
Рефинансирование в Казахстане в 2026 году — это новый кредит, которым погашают один или несколько действующих займов под более низкую ставку. Беззалоговые кредиты, карты и микрозаймы объединяют в один банковский кредит с предельной ГЭСВ 46 %, ипотеку переводят под ставку не выше 25 %, автокредит — не выше 35 %. Сделка выгодна, если новая ГЭСВ ниже текущей минимум на 3 процентных пункта и впереди больше половины срока: по аннуитету основные проценты платятся в начале. Банк одобрит рефинансирование только без текущих просрочек и при коэффициенте долговой нагрузки не выше 0,5 после сделки. Расходы по ипотеке — оценка, страховка и перерегистрация залога — должны окупаться экономией. Государственная программа рефинансирования ипотеки АРРФР завершила приём заявок 31 декабря 2025 года; если платить трудно, сначала запросите реструктуризацию у своего кредитора, а спор решает банковский омбудсман. Сравнивайте предложения по полной переплате в тенге, а не по рекламной ставке.
Что можно рефинансировать в 2026 году?
| Что объединяют | Новая ставка | Срок | Особенности |
|---|---|---|---|
| Беззалоговые кредиты и карты | до 46 % ГЭСВ, у крупных банков 20–30 % | до 5 лет | заявка онлайн, без справок при доходе через ЕНПФ |
| Микрокредиты МФО | до 46 % | до 3–5 лет | переводят в банк при чистой истории; экономия максимальная |
| Ипотека | до 25 % ГЭСВ (до 01.01.2027) | до 20–25 лет | переоформление залога, оценка, страховка |
| Автокредит | до 35 % | до 5–7 лет | смена залогодержателя, КАСКО |
Когда рефинансирование выгодно, а когда нет?
- Выгодно: разница ГЭСВ от 3 п.п.; большая часть срока впереди (по аннуитету проценты платятся в начале); несколько дорогих микрозаймов заменяются одним банковским кредитом.
- Сомнительно: осталось меньше трети срока; новый кредит длиннее старого и общая переплата растёт; расходы на оценку, страховку и регистрацию залога выше экономии.
- Не получится: текущая просрочка; КДН выше 0,5 после сделки; просрочка свыше 90 дней за последний год.
Пример: остаток 2 млн тенге на 3 года под 38 % — переплата около 1,3 млн; под 24 % — около 0,8 млн. Разница 500 тысяч тенге при нулевых расходах на переоформление. Проверьте свои цифры на кредитном калькуляторе.
Как оформить рефинансирование?
- Возьмите у текущего кредитора справку об остатке долга и график; убедитесь, что просрочек нет.
- Сравните 2–3 предложения по ГЭСВ и полной переплате, а не по «ставке от».
- Подайте заявку: банк запросит кредитную историю и посчитает КДН с учётом нового платежа.
- После одобрения новый банк переводит деньги старому кредитору; закройте старый договор и получите справку об отсутствии задолженности.
- По ипотеке — переоформите залог и страховку на нового кредитора.
Что с государственной программой рефинансирования ипотеки?
Программа АРРФР для заёмщиков в трудной жизненной ситуации действовала с 2015 года. Приём заявок завершён 31 декабря 2025 года, обработка поданных заявок и поддержка — до 1 сентября 2026 года. Новых наборов регулятор не объявлял; актуальные меры поддержки ипотечных заёмщиков — реструктуризация у своего банка и обращение к банковскому омбудсману.
Рефинансирование или реструктуризация?
Реструктуризация — изменение условий у текущего кредитора (отсрочка, продление срока, снижение платежа); по закону банк обязан рассмотреть заявление в течение 15 дней и не вправе отказать без обоснования. Рефинансирование — смена кредитора ради ставки. Если платить уже трудно, начинайте с реструктуризации: что делать при просрочке.
Частые вопросы
Когда рефинансирование выгодно?
Когда новая ГЭСВ ниже текущей хотя бы на 3 процентных пункта, а до конца срока осталось больше половины платежей. Расходы на переоформление (оценка, страховка, регистрация залога) должны окупаться экономией на процентах.
Можно ли рефинансировать кредит с просрочкой?
Банки принимают заявки только без текущей просрочки; при просрочке свыше 90 дней действует предельный КДН 0,25 и одобрение почти невозможно. В этом случае сначала запросите реструктуризацию у своего кредитора.
Что с госпрограммой рефинансирования ипотеки?
Программа АРРФР работала с 2015 года для заёмщиков в трудной ситуации; приём заявок закрыт 31 декабря 2025 года, поддержка по поданным заявкам завершается 1 сентября 2026 года. Новых наборов не объявлено.
Сколько кредитов можно объединить?
Обычно до 3–5 действующих займов в разных банках и МФО одним новым кредитом; общая сумма ограничена КДН 0,5 и лимитом банка.
- НБ РК и АРРФР — совместное постановление о предельных ГЭСВ (действует с 16.05.2026) с изменениями от 30.06.2026 (постановления АРРФР № 101 и НБ РК № 79: ипотека 25 % до 01.01.2027).
- АРРФР — Правила расчёта и предельное значение КДН.
- Закон РК от 2026 г. «О внесении изменений… по вопросам минимизации рисков при кредитовании и защиты прав заёмщиков» — сообщение Акорды.
- Банковский омбудсман — bank-ombudsman.kz.
Нужен кредит или микрозайм?
Подбор по сумме и сроку среди предложений банков и МФО. Решение принимает кредитор.
Подобрать кредитОсновные показатели
- Базовая ставка НБ РК 16,25 %с 04.09.2026
- МРП (2026) 4 325 тг
- Минимальная зарплата (2026) 85 000 тг
- КПН 20 %
- НДС (с 01.01.2026) 16 %
- ГЭСВ: банки без залога, все МФО до 46 %
- Потребительские займы до зарплаты < 0,3 % в деньдо 45 МРП и 45 дней
Обзоры условий 2026

Архив комментариев читателей 2013–2018 гг. (12 из 1566)